簡易版と完全版は、どちらを使えばよいですか
初めての方は、簡易版から始めてください。次のどれかに当たるときは、完全版を使います。
- 設備やシステムのように、最初にまとまったお金を払う
- 人件費や採用を判定したい
- 今の業者と乗り換え先など、2つの案を比べたい
- 判定した支出を、一覧にして並べたい
| 比べる点 | 簡易版 | 完全版 |
|---|---|---|
| 入れるもの | 7つの質問 | 支出の型、止められるか、費用、価値 |
| 判定の基準 | 当社の基準で固定(1.3倍、1.0倍) | 使う方が変えられる。初期値は当社の目安 |
| 一度だけ払う支出 | 効果が続く期間(1年・3年・5年)で月割りにする | 回収までの月数でも見る |
| 複数の支出 | 1件ずつ判定する | 一覧に入れて並べる。2つを比べる |
| 入力の保存 | できない。ページを閉じると消える | ファイルに保存して、次回読み込める |
| 判定の言葉 | 見合っている/見直し候補/見合っていない | 適正/見直し/不適 |
毎月払う支出は、基準の初期値が同じなので、簡易版と完全版で同じ倍率になります。一度だけ払う支出は、数え方が違うので、結果が違うことがあります。
まずここだけ:3つの手順
- 例のボタンを押す。 簡易版は「SNS運用代行 月20万円」など5つ、完全版は「SNS運用代行」など6つです。押すと、数字が入って、結果が出ます。
- 入った数字を、自社の数字に書き換える。 書き換えたら、「判定する」を押します。
- 結果のいちばん上の札を読む。 札の意味と、次にすることは、判定のあとにすることの表にあります。
数字は概算で構いません。分からない欄は、空のままで判定できます。あとで数字が分かったら、入れ直します。
始める前に用意するもの
- 気になる支出を1〜3件。 請求書か契約書で、金額と、払い方(毎月か、一度だけか)を確かめます。
- その支出に関わっている社内の人と、月の時間。 業者とのやり取り、確認、管理、資料づくりの時間です。経営者の時間も含めます。
- 効果の手がかり。 増えた売上と原価率、減った作業時間、防いでいる損失の額のうち、当てはまるもの。
- 保険などの「守る」支出を完全版で判定するとき: 手元資金(すぐに使える現金・預金)と、月の支出。
簡易版の使い方
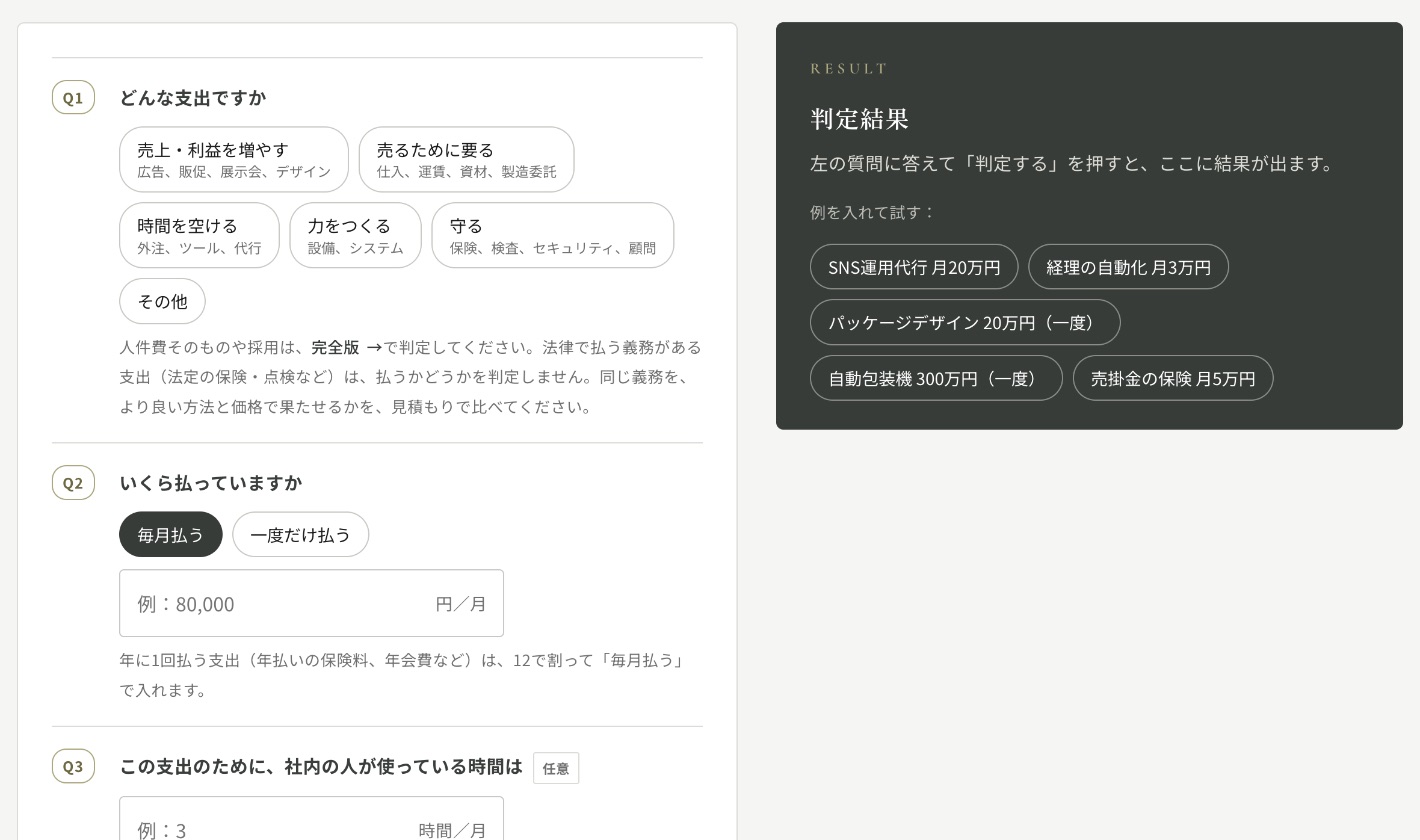
7つの質問には、何を入れますか
| 質問 | 入れるもの | 迷いやすい点 |
|---|---|---|
| Q1 どんな支出ですか | 6つから1つ選ぶ(売上・利益を増やす/売るために要る/時間を空ける/力をつくる/守る/その他) | 家賃は「その他」を選びます。人件費そのものや採用は、完全版で判定します |
| Q2 いくら払っていますか | 「毎月払う」か「一度だけ払う」を選び、金額を入れる。一度だけ払うときは、「効果が続く期間」を選ぶ | 年に1回払う支出は、12で割って「毎月払う」で入れます。設備の期間は、税法の耐用年数ではなく、実際に効果が続くと見込む年数で選びます |
| Q3 社内の人が使っている時間(任意) | 月の時間と、1時間あたりの単価(社会保険込み) | 「一度だけ払う」のときは、効果が続く期間の全部で使う時間の合計を入れます |
| Q4 直接生んでいる利益(任意) | 月あたりの利益と、その根拠 | 売上ではなく利益で入れます。いま判定している支出そのものは、利益から引きません |
| Q5 この支出がなかったら起きる損失(任意) | 1回あたりの損失の額、何年に1回起きるか、手元資金で払えるか | 保険、検査、セキュリティなど、起きると困ることを防ぐ支出だけ入れます。当てはまらなければ、0のままにします |
| Q6 浮いている時間(任意) | 月の時間と、浮いた時間の使い道 | 時間の単価は、Q3の単価を使います |
| Q7 この支出は、やめられますか | 「やめられない」か「やめられる」 | 初めは、どちらも選ばれていません。選ばずに「判定する」を押すと、選ぶように促されます |
Q4の「根拠」と、Q6の「使い道」は、選んだものに応じて、価値を割り引いて数えます。見込みは、実績を上回りやすいためです。
| Q4 その効果の根拠は | Q6 浮いた時間の使い道は | 数え方 |
|---|---|---|
| 帳簿・見積書・計測で確認できる | 支払う時間が実際に減る | そのまま数える |
| 自社か同業に似た実績がある | 別の仕事に回す予定がある | 3割引いて数える |
| まだ根拠がない | 決まっていない | 6割引いて数える |
例で読む:「SNS運用代行 月20万円」
例のボタン「SNS運用代行 月20万円」を押すと、次の数字が入ります。
- Q1:売上・利益を増やす
- Q2:毎月払う、200,000円
- Q3:月3時間、単価2,200円
- Q4:月250,000円、根拠は「自社か同業に似た実績がある」
- Q7:やめられる
結果は、札が「減らす・やめる候補」、倍率が0.85倍です。
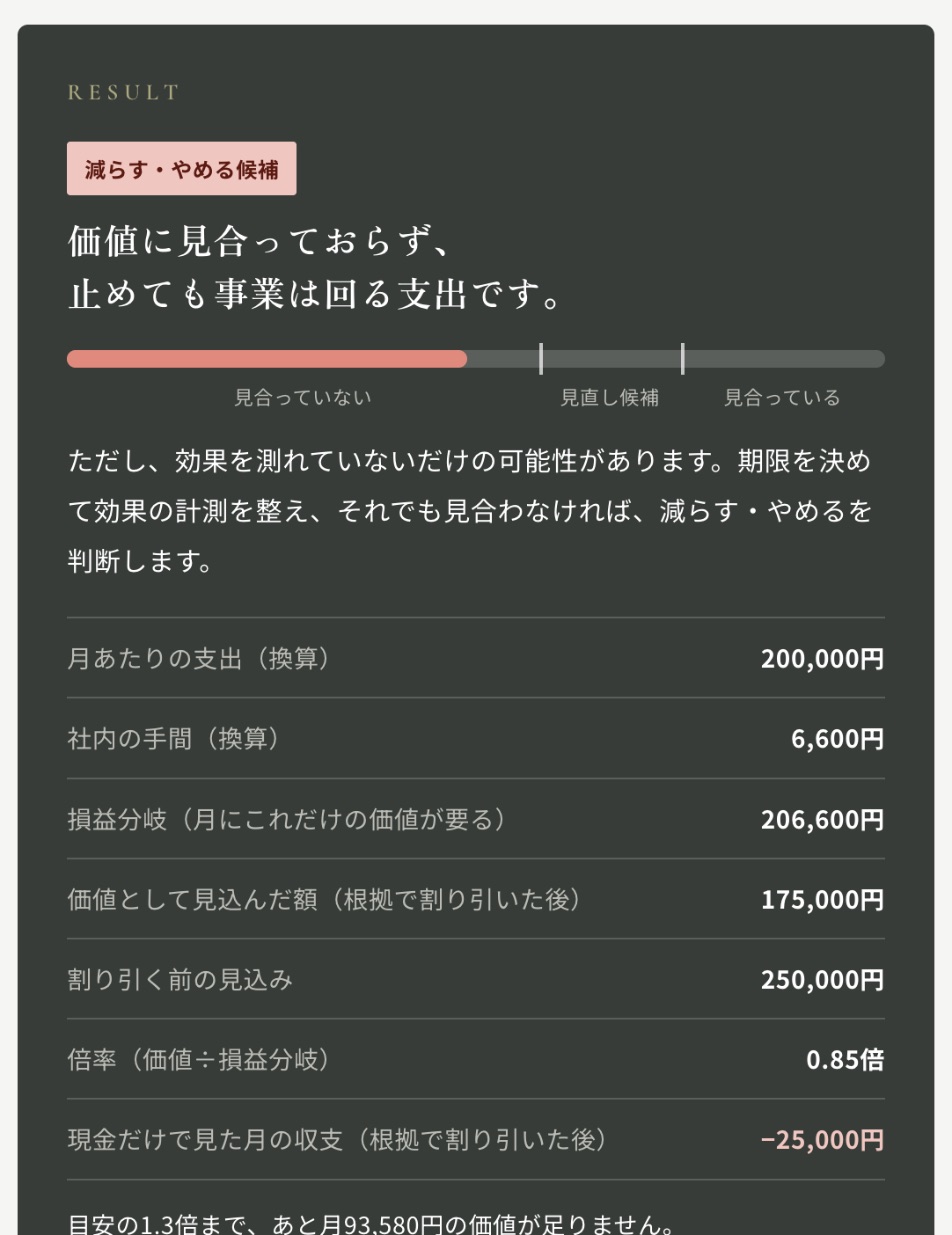
内訳の行は、次のように読みます。
| 行 | 数字 | 意味 |
|---|---|---|
| 月あたりの支出(換算) | 200,000円 | 払っている金額 |
| 社内の手間(換算) | 6,600円 | 3時間×2,200円 |
| 損益分岐(月にこれだけの価値が要る) | 206,600円 | 上の2つの合計。価値がこの額を下回ると、損をしています |
| 価値として見込んだ額(根拠で割り引いた後) | 175,000円 | 250,000円から3割を引いた額 |
| 割り引く前の見込み | 250,000円 | Q4に入れた利益 |
| 倍率(価値÷損益分岐) | 0.85倍 | 175,000円÷206,600円 |
内訳の下には、「目安の1.3倍まで、あと月93,580円の価値が足りません。」と出ます。
この例で、Q4の根拠を「帳簿・見積書・計測で確認できる」に変えると、割引がなくなり、1.21倍で「見直し候補」に変わります。入れた利益は同じです。変わったのは、根拠の強さだけです。低い判定が出たときは、やめる前に、効果を測れているかを確かめます。
簡易版の札は、何を意味しますか
目安は、1.3倍以上で「見合っている」、1.0倍未満で「見合っていない」です。札は7種類あります。
| 札 | 出るとき |
|---|---|
| 見合っている | 倍率が1.3倍以上 |
| 見直し候補 | 1.0倍以上、1.3倍未満 |
| 先に確かめる | 割り引いた後は1.0倍未満だが、見込みどおりなら1.3倍以上 |
| 必要だが、価格の見直し候補 | 1.0倍未満で、やめられない |
| 減らす・やめる候補 | 1.0倍未満で、やめられる |
| 必要な支出。相場は比べて確かめる | 型が「売るために要る」で、やめられず、1.0倍以上。または、やめられない支出で、価値を1円も入れていない |
| 守りとして必要 | Q5に損失の額を入れ、「払えない」を選んだ |
「売るために要る」を選び、「やめられない」と答えた支出は、1.3倍の目安を使いません。1.0倍を下回るかどうかだけを見ます。基準と理由は、コスト適正化理論のページのこの判定の基準に載せています。
ほかの例のボタンでは、「経理の自動化 月3万円」が1.33倍で「見合っている」、「売掛金の保険 月5万円」が1.11倍で「見直し候補」と出ます。
完全版の使い方
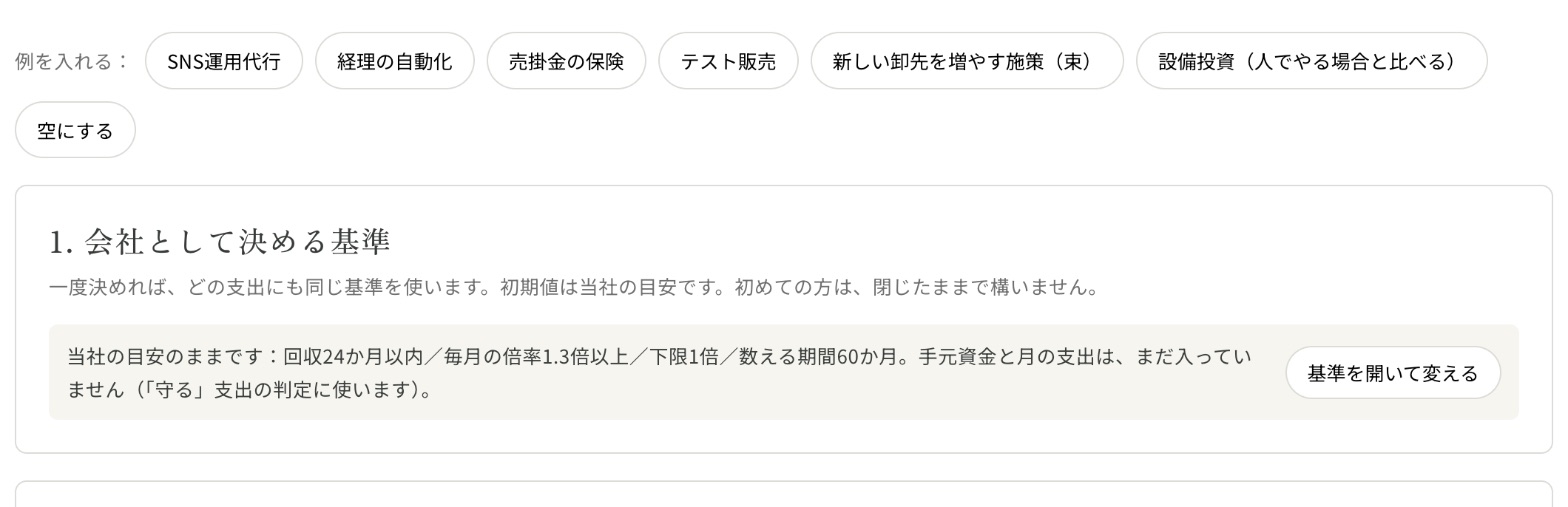
まず、例で動きを見る
「例を入れる:」のボタンを押すと、数字が入り、結果が出ます。例の前提は、ボタンの下に出ます。初めは、次の2つを順に押してください。
「SNS運用代行」 は、簡易版の例「SNS運用代行 月20万円」と同じ数字です。運用代行は月20万円、やり取りと確認にスタッフが月3時間、粗利が月25万円増えている見込み(たぶん)。結果は、札が「不適」、見出しが「価値が費用の0.85倍。下限の1倍を下回ります」です。簡易版の「減らす・やめる候補」、0.85倍と同じ結果です。
「経理の自動化」 は、初期費用がある例です。
- クラウドサービスは、初期10万円、月3万円
- 設定に、経理担当のパートが10時間、毎月の確認に1時間使う(1,500円/時)
- 経理の作業が月40時間減る。同じ単価で月6万円。確からしさは「たぶん」
- 効果は、3か月かけて出そろう
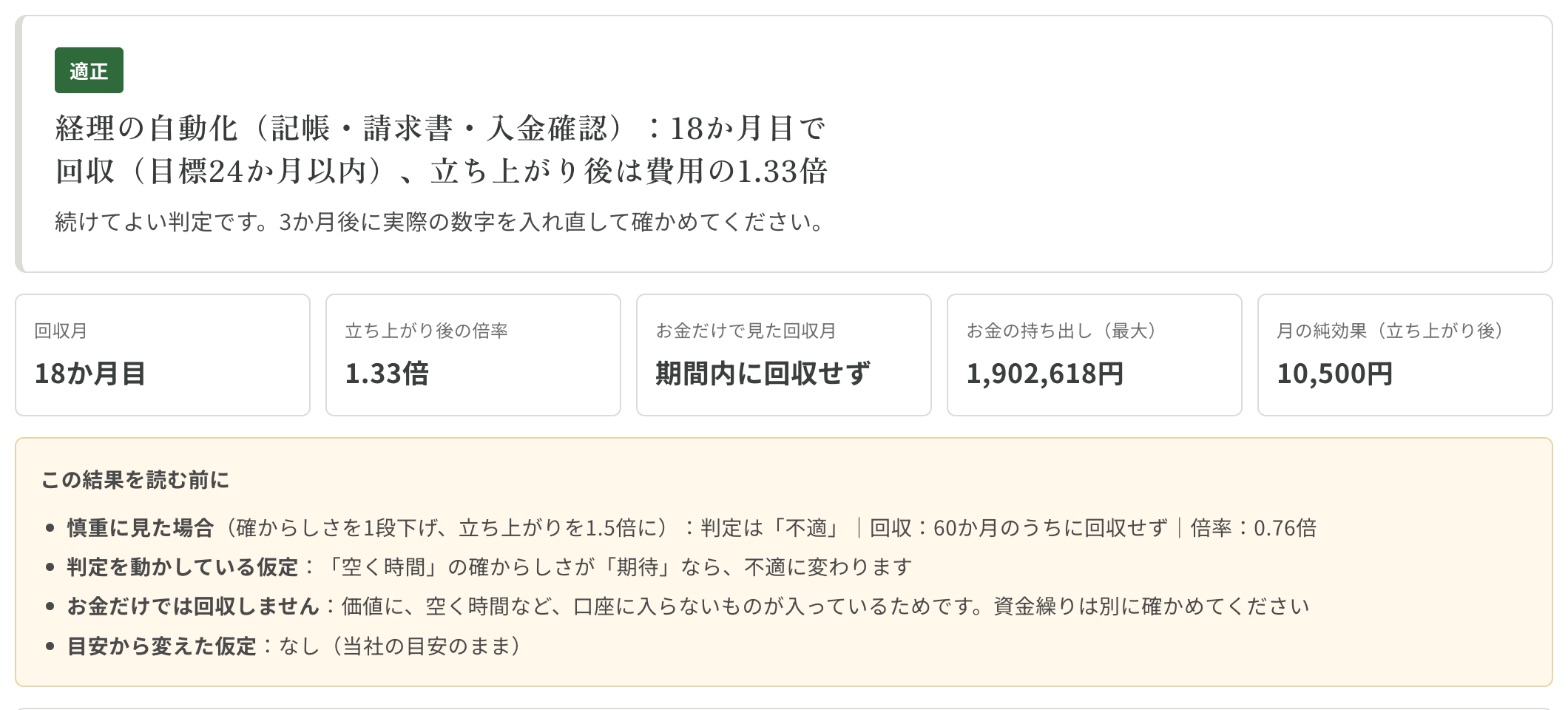
結果は、札が「適正」、見出しが「18か月目で回収(目標24か月以内)、立ち上がり後は費用の1.33倍」です。倍率は、簡易版の例「経理の自動化 月3万円」と同じ1.33倍です。完全版は、初期費用と立ち上がりも入れるので、回収月も出ます。
自社の支出は、どの順に入れますか
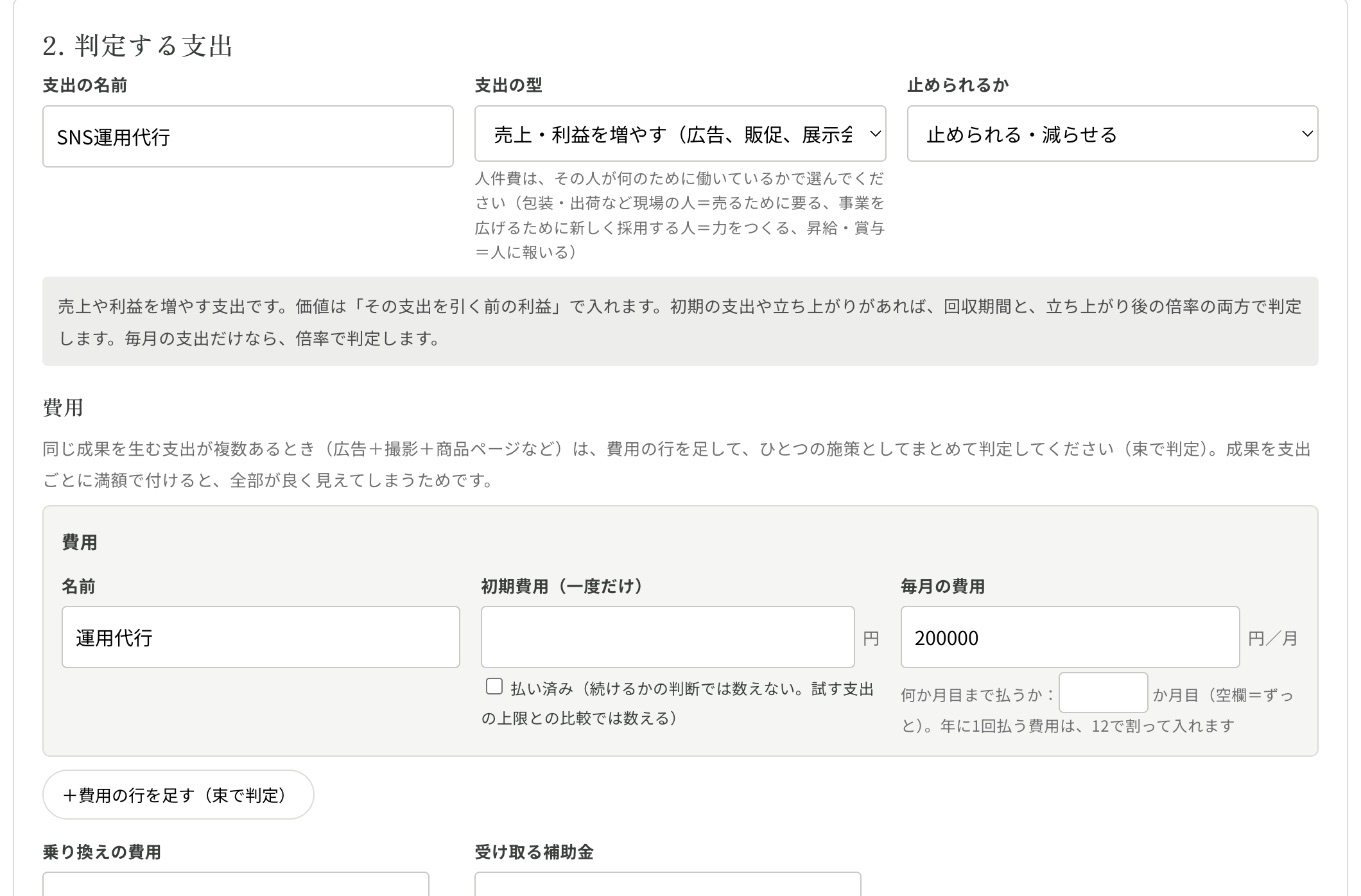
「空にする」を押してから、「2. 判定する支出」を、上から順に入れます。
- 名前と型を入れる。 「支出の名前」を入れ、「支出の型」を9つから選びます。型を選ぶと、その型の説明が下に出て、入力の欄が型に合わせて変わります。選び方は、支出の型の選び方の表を見てください。
- 止められるかを選ぶ。 「止められる・減らせる」か、「止められない(条件だけ変えられる)」を選びます。型で「売るために要る」を選ぶと、自動で「止められない」に変わります。
- 費用を入れる。 「初期費用(一度だけ)」と「毎月の費用」を入れます。年に1回払う費用は、12で割って、毎月の費用に入れます。途中で終わる支払いは、「何か月目まで払うか」に月を入れます。社内の人が使う時間は、「+時間を足す」で、誰の時間を、毎月と最初だけ、それぞれ何時間使うかを入れます。
- 価値を入れる。 「価値(見込み)」に、「月の額」と「確からしさ」を入れます。初めは、「利益の増加」の行が1つあり、確からしさは「たぶん」が選ばれています。時間が空く支出は「+空く時間」で、行を足します。「伸び方」と「その先」は、初めの値(一定、横ばい)のままで判定できます。
- 「判定する」を押す。
確からしさは、3つから選びます。選んだものに応じて、価値に次の数を掛けます。
| 確からしさ | 選ぶとき | 掛ける数 |
|---|---|---|
| 確か | 帳簿・見積書・計測で確認できる | 1.0 |
| たぶん | 自社か同業に似た実績がある | 0.7 |
| 期待 | まだ根拠がない | 0.4 |
「+時間を足す」で足した行の「誰の時間」は、初めは「社長」が選ばれています。社長の時間の値段は、初めは入っていません。当社は、経営者の時間に目安を置いていないためです。値段が入っていない人を選ぶと、その行に、値段を入れる欄が出ます。ここに入れた値は、「1. 会社として決める基準」の「人ごとの時間の値段」にも入ります。「スタッフ」には、目安の2,200円が入っています。
結果は、どこを読めばよいですか
読む順番は、札、見出しの文、数字の欄、「この結果を読む前に」です。
札
| 札 | 意味 |
|---|---|
| 適正 | 会社の基準を満たしている。初期の支出や立ち上がりがある支出は、回収期間の目標と、倍率の目標の両方。毎月の支出だけなら、倍率の目標 |
| 見直し | 回収はするが、目標の月数を超える。または、倍率が下限以上で、目標に届かない。数える期間の累計で、価値が費用を下回るときも、この札になる |
| 不適 | 数える期間のうちに回収できない。または、倍率が下限を下回る |
| 必要な支出 | 「売るために要る」で止められない支出が、下限の倍率以上。または、止められない支出で、価値が入っていない |
| 守りとして必要 | 「守る」支出で、最悪の損失が、耐えられる損失を超える。損得では判定しない |
| 試してよい/決めてから払う | 「試す」支出。上限額、判断する時期、何を見て判断するかが決まり、支出の見込みが上限の中なら「試してよい」 |
| 判定対象外(義務)/判定対象外(方針) | 「義務」と「方針として払う」の支出。払うかどうかは判定しない |
| 基準が未設定 | 「守る」支出で、手元資金と月の支出が入っていない。「1. 会社として決める基準」が自動で開く |
| — | 入力が足りない。見出しの文に、足りない欄が出る |
数字の欄
| 欄 | 意味 | 「SNS運用代行」の例 | 「経理の自動化」の例 |
|---|---|---|---|
| 回収月 | 価値の累計が、費用の累計に追いつく月。初期の支出も立ち上がりもない支出では、出ない | — | 18か月目 |
| 立ち上がり後の倍率 | 効果が出そろったあとの12か月の、価値÷費用 | 0.85倍 | 1.33倍 |
| お金だけで見た回収月 | 口座に入るお金だけで数えた回収月。空く時間の価値は入らない | — | 期間内に回収せず |
| お金の持ち出し(最大) | お金だけの累計が、いちばん深くマイナスになったときの額 | 1,500,000円 | 1,902,618円 |
| 月の純効果(立ち上がり後) | 効果が出そろったあとの、月の価値−費用 | -31,600円 | 10,500円 |
「SNS運用代行」の「お金の持ち出し(最大)」は、1,500,000円です。割り引いた利益(175,000円)から、払う20万円を引くと、月に25,000円の持ち出しで、60か月で150万円になります。
「経理の自動化」は、札は「適正」ですが、「お金だけで見た回収月」は「期間内に回収せず」です。価値が、空く時間だからです。空いた時間は、口座には入りません。「お金の持ち出し(最大)」の1,902,618円は、60か月のあいだに払うお金の合計です(初期10万円+月3万円×60か月=190万円と、お金を寝かせる費用)。札だけでなく、この2つの欄も見て、資金繰りを確かめます。
「この結果を読む前に」
- 「確からしさをすべて「確か」にした場合」:札が「不適」か「見直し」で、見込みを割り引かなければ基準を満たすときにだけ出ます。このとき、札の下の文は、「やめる・条件を変える前に、根拠を固めてください」と案内します。簡易版の「先に確かめる」に当たります。
- 「慎重に見た場合」:確からしさを1段下げ、立ち上がりを1.5倍にしたときの判定です。ここで判定が変わる支出は、見込みが少し外れると、結果が変わります。「経理の自動化」の例では、「不適」、0.76倍に変わります。
- 「判定を動かしている仮定」:どの見込みを1段下げると、判定が変わるかを示します。ここに出た見込みから、根拠を確かめます。「経理の自動化」の例では、「「空く時間」の確からしさが「期待」なら、不適に変わります」と出ます。空いた時間の使い道を、導入の前に決めておくことが、この支出の判定を決めます。
- 「目安から変えた仮定」:会社の基準のうち、当社の目安から変えたものが出ます。
その下に、グラフと、月ごとの表があります。グラフの3本の線は、「費用の累計」「価値の累計」「お金だけの累計(価値−費用)」です。
判定した支出を、一覧にして並べるには
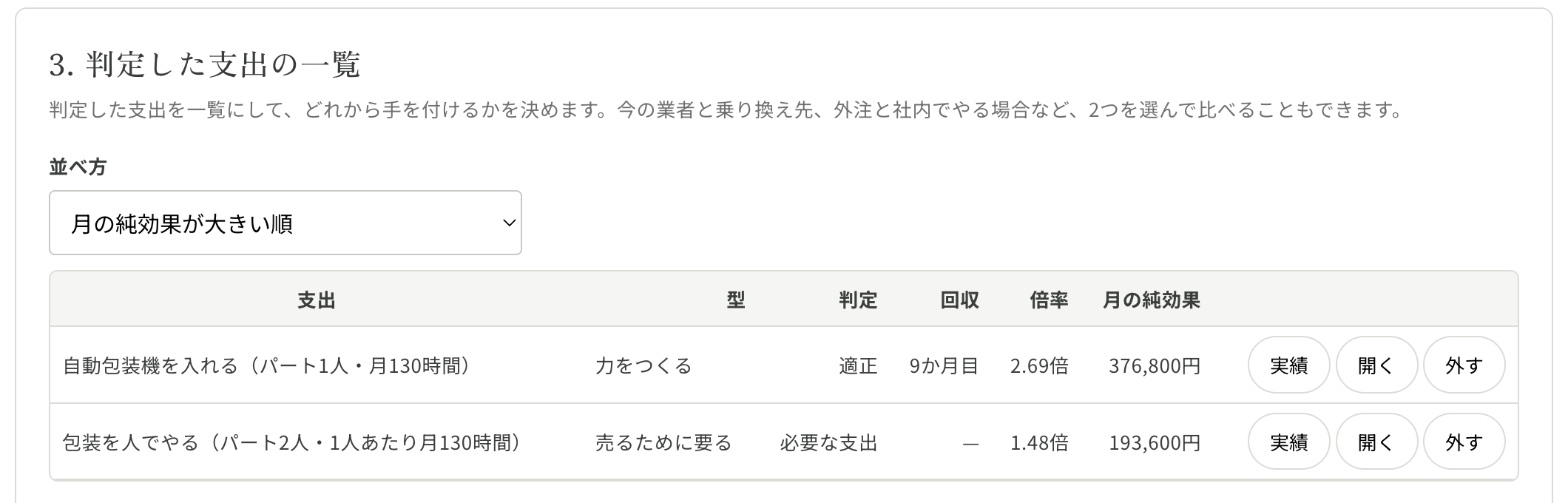
結果の下の「この判定を一覧に入れる」を押します。「3. 判定した支出の一覧」に、支出、型、判定、回収、倍率、月の純効果が並びます。「並べ方」は、「月の純効果が大きい順」「見直しが必要な順」「入れた順」の3つです。行の「開く」で、その支出の入力に戻ります。「外す」で、一覧から外します。
2つの案を比べるには
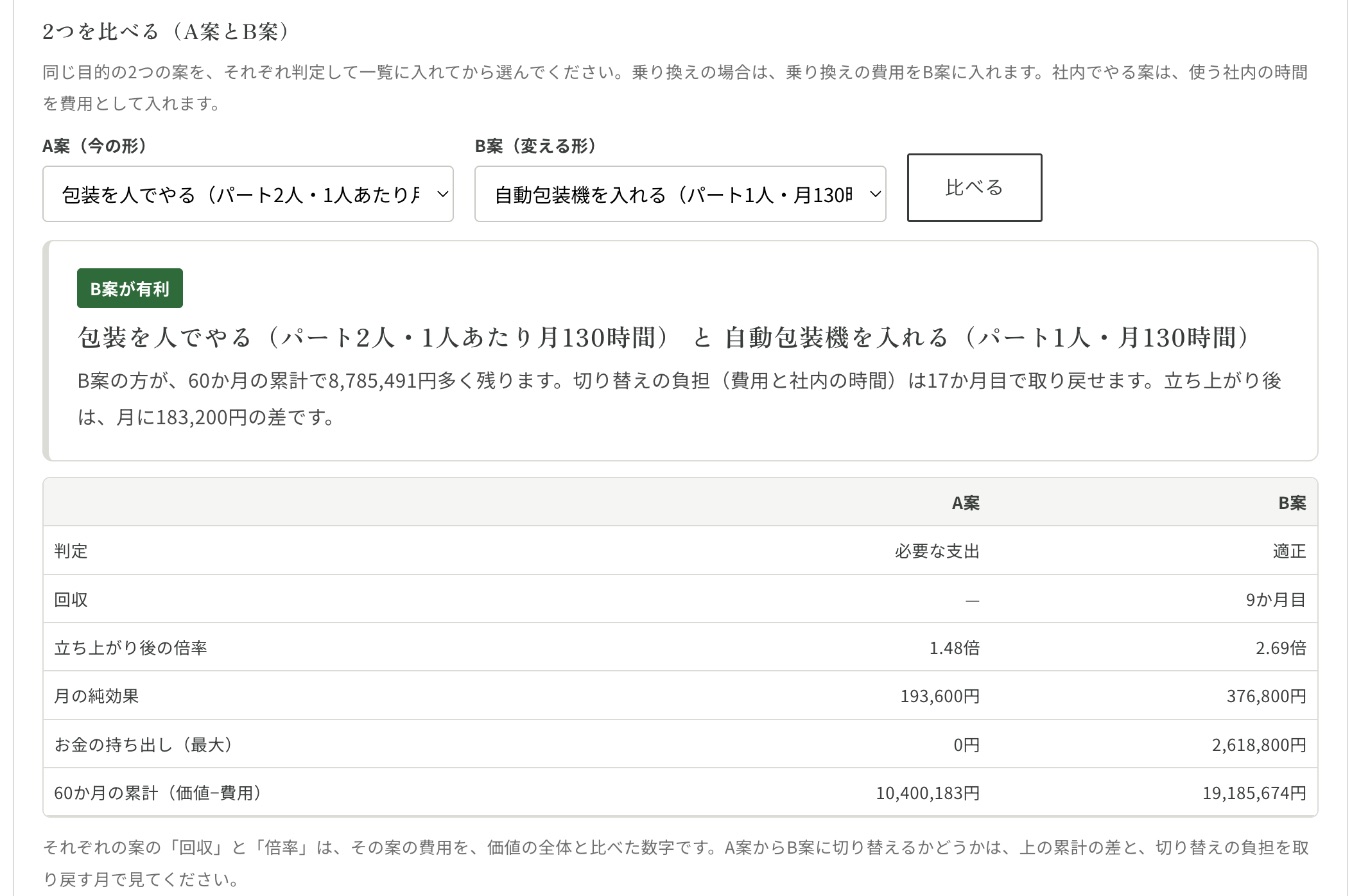
同じ目的の2つの案を、それぞれ判定して、一覧に入れます。「2つを比べる(A案とB案)」で、A案(今の形)とB案(変える形)を選び、「比べる」を押します。乗り換えの場合は、解約金や移行の費用を、B案の「乗り換えの費用」に入れます。
例のボタン「設備投資(人でやる場合と比べる)」を押すと、包装をパート2人でするA案と、自動包装機を入れてパート1人でするB案が、一覧に入り、比べた結果が出ます。
- A案は「必要な支出」、立ち上がり後の倍率は1.48倍
- B案は「適正」、立ち上がり後の倍率は2.69倍
- 結果は「B案が有利」。B案の方が、60か月の累計で8,785,491円多く残ります。切り替えの負担は、17か月目で取り戻せます
比べられるのは、同じ目的の2つの案だけです。「守る」支出と、ほかの型の支出は、価値の数え方が違うので、比べられません。義務、方針、試す、守りとして必要の支出も、対象外です。
入力を保存して、次回に続けるには
「ファイルに保存」を押すと、今の入力と一覧が、1つのファイルになって、お使いのパソコンに保存されます。次回は、「ファイルを読み込む」で、そのファイルを選びます。保存しないままページを閉じると、入力は消えます。
会社の基準を変えるには
「1. 会社として決める基準」は、初めは閉じています。当社の目安が入っているので、初めての方は、閉じたままで判定できます。「基準を開いて変える」を押すと、欄が開きます。
| 欄 | 目安 | 変える場面 |
|---|---|---|
| 回収期間の目標 | 24か月以内 | 設備など、長く使うものを判定するとき。使う年数に合わせて、長めに直す |
| 毎月の支出の倍率 | 1.3倍以上 | 自社の方針で、求める余裕を変えるとき |
| 下限の倍率 | 1.0倍 | 同上 |
| 手元資金、月の支出、残しておきたい現金(目安2か月分) | 入っていない | 「守る」支出を判定するとき。この3つから、耐えられる損失を計算する |
| お金を寝かせる費用 | 年3% | 借入があるとき。その金利を入れる |
| 数える期間の上限 | 60か月 | 効果を、どこまで先まで数えるかを変えるとき |
| 確からしさの割引 | 1.0/0.7/0.4 | 「見込みの当たり具合」の記録が、3件以上たまってから |
| 人ごとの時間の値段 | スタッフ2,200円。社長は入っていない | 自社の給与に合わせる。社長の時間を使うとき |
基準は、一度決めたら、どの支出にも同じものを使います。支出ごとに変えると、並べて比べられなくなります。
支出の型の選び方
完全版の「支出の型」は9つです。簡易版のQ1は、このうち5つと「その他」です。
| 型 | 当てはまる支出 | 判定の見方 |
|---|---|---|
| 売上・利益を増やす | 広告、販促、展示会、デザイン | 初期の支出や立ち上がりがあれば、回収期間と倍率。毎月の支出だけなら、倍率 |
| 売るために要る | 仕入、運賃、資材、製造委託、現場の人件費 | 止められない支出は、目標の倍率を使わず、下限の倍率を下回るかどうかだけを見る。利益は、この支出を引く前の額で入れる |
| 時間を空ける | 外注、ツール、代行 | 空く時間の価値は、「何に使い、月いくら利益が増えるか」で入れる。残業代や外注費が実際に減る分は、「利益の増加」の行に入れる |
| 力をつくる | 設備、システム、採用、教育 | 立ち上がりの期間と、期間の終わりに残る価値(設備の売却額など)を入れる。回収期間と倍率で判定する |
| 守る | 保険、セキュリティ、検査、顧問 | 最悪の損失が、耐えられる損失を超えるなら「守りとして必要」。超えないなら、損失×確率と、費用を比べる |
| 義務 | 法定の保険・点検・許認可 | 払うかどうかは判定しない。同じ義務を、より良い方法と価格で果たせるかを、見積もりで比べる |
| 試す | テスト販売、試作、調査 | 損得では判定しない。失ってもよい上限額の中か、いつ・何を見て判断するかが決まっているかを確かめる |
| 人に報いる | 昇給、賞与、福利厚生 | 費用は、上げた分だけを入れる。防げる離職の損失などを、価値として入れる |
| 方針として払う | 寄付、地域貢献 | 損得の判定はしない。金額と目的を記録する |
人件費は、その人が何のために働いているかで選びます。包装や出荷など現場の人は「売るために要る」、事業を広げるために新しく採用する人は「力をつくる」、昇給と賞与は「人に報いる」です。
数字の出し方
売上ではなく、利益で入れるのはなぜですか
売上には、原価が含まれているためです。売上で入れると、価値が実際より大きく出ます。利益は、「増えた売上×(1−原価率)」で出します。広告で売上が月30万円増え、原価率が60%なら、利益は12万円です。
いま判定している支出そのものは、利益から引きません。引くと、同じ費用を二重に引くことになります。仕入を判定するときは、仕入を引く前の額を入れます。60万円の仕入を売り切って、売上が72万円なら、入れるのは72万円です。粗利の12万円で入れると、0.2倍と、不当に低く出ます。
社内の時間の値段は、どう決めますか
社員は、「(給与+社会保険などの会社負担)÷働く時間」で出します。月給30万円、月160時間の正社員なら、約2,200円です。時給で働く人の目安は、社会保険に入っている人が時給の約1.16倍、入っていないパートが約1.01倍です。
経営者の時間に、当社は目安を置いていません。下限は、「(役員報酬+会社負担の社会保険料)÷働く時間」です。迷ったら、下限で入れてください。
損失が起きる頻度は、どう入れますか
簡易版は「何年に1回」、完全版は「%/年」で入れます。%は、100÷年数です。10年に1回なら10%、15年に1回なら約6.67%です。めったに起きない事故は、頻度を高く入れると、価値が大きく出すぎます。頻度の目安と出典は、コスト適正化理論のページのこの判定の基準に載せています。
耐えられる損失は、どう決まりますか
完全版では、「手元資金−月の支出×残しておきたい現金の月数」で計算します。例のボタン「売掛金の保険」では、手元資金6,000万円、月の支出2,300万円、残しておきたい現金2か月分で、耐えられる損失は1,400万円です。保険で戻る1,000万円は、この範囲に収まるので、損得で判定します。結果は、1.11倍で「見直し」です。
迷いやすい場面
| 場面 | 入れ方(完全版) |
|---|---|
| 同じ成果を生む支出が、複数ある(商談会+カタログ+サンプルなど) | 「+費用の行を足す(束で判定)」で、1つの施策としてまとめて判定する。成果を支出ごとに満額で付けると、全部が良く見えるため |
| 新しいお客様が、何度も買ってくれる | 価値を、「月に増える人数×初回の粗利×何回買ってくれるか」で入れる |
| すでに払ってしまった費用がある | 初期費用の「払い済み」に印を付ける。続けるかどうかの判断では、数えない |
| 補助金を受け取る | 「受け取る補助金」に入れる。初期費用から引く |
| 業者を乗り換える | 今の形をA案、乗り換え先をB案として判定し、「2つを比べる」で比べる。解約金や移行の費用は、B案の「乗り換えの費用」に入れる |
| 外に頼むか、社内でやるか | 社内でやる案は、使う社内の時間を費用として入れ、2つを比べる |
| 借入で払う | 「お金を寝かせる費用」に、借入の金利を入れる。元本の返済は、計算の対象外 |
| お金に換えにくい価値がある | 「お金に換えない価値(記録だけ)」に書く。判定には入らず、結果に表示される |
束の例は、例のボタン「新しい卸先を増やす施策(束)」です。商談会の出展40万円、カタログ20万円、サンプルと送料 月3万円を、1つにまとめて判定し、「適正」、10か月目で回収、立ち上がり後は費用の4.67倍と出ます。
判定のあとにすること
| 簡易版の札 | 完全版の札 | すること |
|---|---|---|
| 見合っている | 適正 | 続ける。3か月後に、実際の数字を入れ直して確かめる |
| 見直し候補 | 見直し | やめない。価格や条件の交渉、社内の手間を減らす段取り、他社との比較で、倍率を上げる |
| 先に確かめる | 不適/見直し(札の下の文に「根拠を固めてください」と出る) | やめる前に、根拠を固める。期限を決めて効果を測り、判定し直す |
| 必要だが、価格の見直し候補 | 不適(止められない) | 削らずに、値段と条件を直す。相見積もり、仕様や契約条件の見直し |
| 減らす・やめる候補 | 不適(止められる) | 期限を決めて効果を測る。それでも見合わなければ、減らす、やめるを判断する |
| 必要な支出。相場は比べて確かめる | 必要な支出 | 払う価値はある。払っている額が相場かを、相見積もりで確かめる |
| 守りとして必要 | 守りとして必要 | 続ける。補償の範囲、免責の額、他社の見積もりを比べる |
完全版では、一覧の「実績」から、判定したときの見込みと、実際の数字を記録できます。記録がたまると、「たぶん」とした見込みが、実際には何割当たったかが分かります。
よくある間違い
- 売上で入れる。 利益で入れます。
- 判定している支出を、利益から引く。 引く前の額で入れます。
- 根拠を高く選ぶ。 「確か」は、帳簿・見積書・計測で確認できるものだけです。
- 同じ成果を、複数の支出に満額で付ける。 完全版で、束にして判定します。
- 年に1回払う支出を、「一度だけ払う」や「初期費用」に入れる。 12で割って、毎月の費用に入れます。
- 一度だけ入る利益を、そのまま月の額に入れる。 月あたりに直して入れます。
- 低い判定が出て、すぐにやめる。 効果を測れていないために、低く出ているだけのことがあります。
このシミュレーターで分からないこと
- 払っている額が、相場かどうか。 判定が見ているのは、払う価値があるかです。相場は、相見積もりを取り、完全版の「2つを比べる」で確かめます。
- 入れた仮定が、正しいかどうか。 結果は、入力した仮定に基づく計算です。
- 税金、借入の元本の返済、役員報酬。 完全版の計算の対象外です。
- 支出の全体で、何から手を付けるか。 簡易版は、1件ずつの判定です。完全版は、一覧と、2つの比較までです。
関連ページ
- コスト適正化理論:考え方、この判定の基準、よくある支出の判定例、よくある質問
- コスト適正化シミュレーター(簡易版)
- コスト適正化シミュレーター 完全版
- 無料相談:支出の全体を、数字で並べて見直したい方へ